
Les stratégies 130/30 promettent d’améliorer la performance des portefeuilles actions en combinant achats de titres et ventes à découvert. Mais cette liberté supplémentaire permet-elle réellement de battre le marché ? Une étude apporte un éclairage intéressant.
Comment fonctionne une stratégie 130/30 ?
Dans un fonds actions traditionnel (long-only), le gérant achète les entreprises qu’il estime prometteuses et évite celles dont il anticipe une mauvaise performance.
Cette approche présente une limite : lorsqu’un gérant estime qu’une action va fortement sous-performer, il peut simplement l’exclure de son portefeuille. Il ne peut pas directement profiter de sa baisse.
La stratégie 130/30, également appelée Extended Equity ou Active Extension, vise à supprimer cette contrainte grâce à la vente à découvert.
Son fonctionnement repose sur deux composantes :
- 130 % de positions longues sur les actions jugées attractives.
- 30 % de positions courtes sur les actions dont le gérant anticipe une sous-performance.
Pour un capital de 100 000 €, le portefeuille détient ainsi 130 000 € d’actions achetées et 30 000 € d’actions vendues à découvert.
L’exposition nette reste de 100 %, tandis que l’exposition brute atteint 160 %.
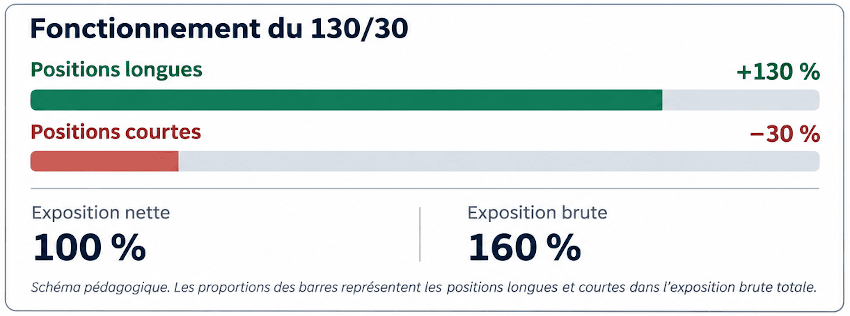
L’objectif est de conserver une sensibilité au marché proche de celle d’un fonds actions classique, avec un bêta cible de 1, tout en générant davantage d’alpha, c’est-à-dire une surperformance issue des décisions du gérant.
Attention toutefois : une exposition nette de 100 % ne garantit ni un bêta exactement égal à 1 ni un niveau de risque identique à celui du marché.
Pourquoi cette stratégie pourrait-elle être plus performante ?
L’intérêt théorique du 130/30 repose sur une idée simple : permettre au gérant d’exploiter pleinement ses convictions, qu’elles soient positives ou négatives.
Dans un portefeuille traditionnel, le poids d’une action ne peut pas devenir négatif. Cette contrainte limite la capacité du gérant à profiter de ses anticipations baissières.
Avec le 130/30, il peut vendre à découvert les titres qu’il juge surévalués et réinvestir les ressources correspondantes dans ses meilleures convictions acheteuses, sous réserve des contraintes de financement.
Cette liberté peut améliorer ce que les chercheurs appellent le Transfer Coefficient : la capacité à transformer des prévisions d’investissement en positions effectives dans le portefeuille.
Certains travaux académiques suggèrent qu’une grande partie des bénéfices théoriques de la vente à découvert est obtenue autour d’une structure 130/30. Au-delà, les gains d’efficacité deviennent progressivement plus faibles, tandis que les coûts et les risques augmentent.
Mais il existe une distinction fondamentale : le 130/30 ne rend pas un gérant plus compétent. Il lui permet simplement d’exprimer davantage ses convictions, bonnes ou mauvaises.
Quelles performances face aux fonds actions traditionnels ?
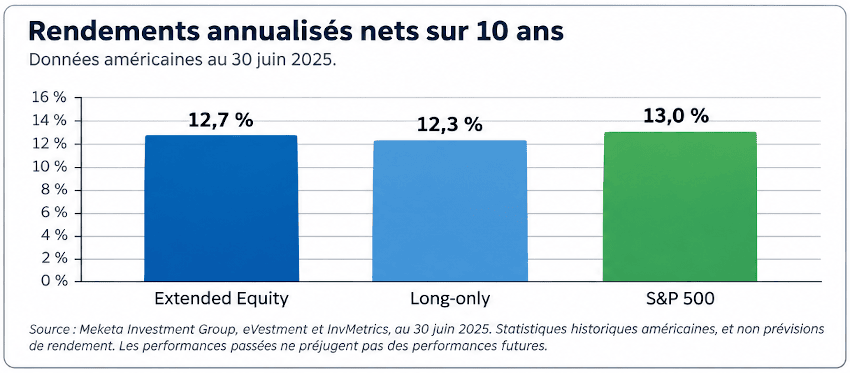
Dans son rapport Extended Equity Strategies, Meketa compare les fonds américains Extended Equity aux fonds actions traditionnels et au S&P 500.
Sur dix ans, les résultats sont les suivants :
| Indicateur | Extended Equity | Long-only | S&P 500 |
|---|---|---|---|
| Rendement annualisé net | 12,7 % | 12,3 % | 13,0 % |
| Volatilité annualisée | 16,0 % | 15,6 % | 15,5 % |
| Bêta | 0,94 | 0,98 | 1,00 |
Une surperformance modeste, sans réduction du risque
Les stratégies 130/30 ont légèrement surperformé les fonds actions traditionnels, avec un avantage de 0,4 point par an.
En revanche, elles ont sous-performé le S&P 500 de 0,3 point par an, tout en affichant une volatilité légèrement supérieure.
Leur comportement est donc resté globalement proche de celui des actions traditionnelles.
Meketa observe également que leur performance relative varie selon les périodes : légèrement favorable entre 2011 et 2018, nettement moins bonne pendant la pandémie de Covid-19, puis en redressement entre fin 2022 et début 2025.
Ces résultats doivent cependant être interprétés avec prudence. L’étude ne compte que 28 fonds Extended Equity disposant de dix années d’historique, contre 281 fonds long-only.
Le biais de survivance peut également favoriser les résultats observés, puisque les fonds ayant fermé après de mauvaises performances sont moins représentés.
La conclusion est donc nuancée : les données historiques ne démontrent pas de supériorité systématique réelle du 130/30 sur la gestion traditionnelle.
Des risques supplémentaires à ne pas sous-estimer
La stratégie 130/30 présente une particularité : le gérant peut se tromper simultanément sur ses positions acheteuses et vendeuses.
Si les actions achetées baissent tandis que celles vendues à découvert montent, les pertes se cumulent. À l’inverse, si les deux anticipations sont correctes, les gains peuvent être amplifiés.
Par exemple :
| Scénario | Performance du portefeuille 130/30 |
|---|---|
| Positions longues +10 %, titres vendus à découvert −10 % | +16 % |
| Positions longues −10 %, titres vendus à découvert +10 % | −16 % |
Les ventes à découvert introduisent également des risques spécifiques :
- Pertes théoriquement illimitées sur une position courte si le titre continue de monter.
- Short squeeze, lorsque les rachats forcés des vendeurs à découvert amplifient brutalement la hausse d’une action.
- Risque de liquidité, lorsqu’il devient difficile d’emprunter ou de conserver les titres vendus.
- Risque opérationnel, lié notamment aux intermédiaires financiers qui organisent les ventes à découvert.
La volatilité historique du portefeuille ne reflète donc pas tous les risques.
Des frais plus élevés qui réduisent l’intérêt de la stratégie
L’un des principaux obstacles au développement du 130/30 réside dans son coût.
Selon Meketa, pour un mandat institutionnel de 100 millions de dollars, les frais de gestion médians affichés sont de :
- 0,75 % pour les fonds Extended Equity facturant uniquement des frais de gestion.
- 0,50 % pour les fonds long-only.
Cela représente un surcoût annuel de 0,25 point. À cela peuvent s’ajouter les coûts d’emprunt des titres, les frais de financement et les commissions de transaction.
Meketa estime qu’une exposition brute de 160 % pourrait entraîner des coûts de transaction environ 1,6 fois supérieurs à ceux d’un portefeuille traditionnel. Il s’agit d’un ordre de grandeur, qui dépend notamment de la rotation et de la liquidité des titres.
Certaines stratégies appliquent également des commissions de performance. Le gérant doit donc générer suffisamment d’alpha supplémentaire pour compenser cette structure de coûts plus élevée.
Une stratégie théoriquement plus efficace n’a d’intérêt pour l’investisseur que si son avantage subsiste après déduction des frais.
Le choix du gérant : le véritable facteur déterminant
L’étude de Meketa souligne que les performances des fonds Extended Equity sont davantage dispersées que celles des fonds traditionnels, même si cette observation peut être influencée par la taille plus réduite de l’échantillon.
Cette dispersion signifie qu’un excellent gérant peut potentiellement exploiter les possibilités du 130/30, tandis qu’un gérant moins compétent risque d’amplifier ses erreurs.
La majorité des stratégies reposent sur des modèles quantitatifs, capables d’analyser un grand nombre d’actions et d’identifier simultanément des opportunités d’achat et de vente à découvert.
Pour évaluer un fonds 130/30, plusieurs questions méritent donc d’être posées :
- Le gérant crée-t-il réellement de la valeur sur ses positions courtes ?
- Quelle est la contribution des positions longues et courtes à la performance ?
- Quels sont les frais totaux, y compris les coûts d’emprunt et de transaction ?
- Comment les risques spécifiques aux ventes à découvert sont-ils maîtrisés ?
La qualité du processus d’investissement compte davantage que la sophistication apparente de la stratégie. Pour autant, comme pour tout fonds actif, il ne faut pas sous-estimer le rôle du hasard. D’excellentes performances passées peuvent être en partie dues à la chance, et ne pas se reproduire à l’avenir.
Conclusion : une stratégie intéressante en théorie, mais pas une solution miracle
Le 130/30 repose sur une idée financière pertinente : permettre aux gérants d’exploiter aussi bien leurs convictions baissières que haussières.
Cette flexibilité peut améliorer la construction d’un portefeuille et accroître son potentiel de surperformance.
Mais les résultats historiques présentés par Meketa montrent que cet avantage théorique ne se traduit pas automatiquement dans les performances.
Sur dix ans, les stratégies Extended Equity américaines n’ont pas fait mieux que le S&P 500. Elles ont également présenté une volatilité comparable, avec davantage de complexité et des coûts généralement supérieurs.
Le 130/30 peut donc constituer une approche possible pour un investisseur recherchant une gestion actions active plus flexible, mais il ne représente pas une véritable alternative face aux marchés actions traditionnels.
Le 130/30 ne semble pas être une meilleure stratégie d’investissement qu’un simple portefeuille indiciel.