
L’assurance vie irlandaise est une enveloppe d’investissement assez peu connue, mais qui dispose de nombreux avantages (ainsi que de quelques inconvénients).
Pour certains investisseurs, ses caractéristiques peuvent faire d’elle le pilier principal d’une stratégie globale d’investissement.
Assez proche de l’assurance vie luxembourgeoise, elle se distingue notamment par sa protection des actifs, sa souplesse d’investissement et certains avantages en matière de frais.
Cet article explique en détail le fonctionnement de l’assurance vie irlandaise, puis passe en revue ce qui fait son intérêt et ses limites.
Qu’est-ce qu’une assurance vie irlandaise ?
Une assurance vie avec une protection irlandaise
L’assurance vie irlandaise est avant tout une assurance vie. Elle nécessite de souscrire à un contrat auprès d’un assureur, ce qui permet d’investir dans différents supports (actions, obligations, ETF…).
Jusqu’ici, l’assurance vie irlandaise est assez similaire à une assurance vie française. La comparaison s’arrête pourtant là.
En premier lieu, il faut savoir que les contrats d’assurance vie irlandais ne sont pas réservés seulement aux Irlandais. La libre prestation de services permet aux assureurs irlandais d’étendre leurs services aux résidents de l’EEE (Espace Économique Européen).
L’Irlande est d’ailleurs l’un des principaux centres européens de l’assurance vie transfrontalière, grâce à une industrie financière particulièrement développée. Il est donc tout à fait possible de souscrire à une assurance vie irlandaise sans posséder la nationalité irlandaise, ni même sans résider en Irlande.
Toutefois, contrairement au Luxembourg, l’offre irlandaise disponible en France est actuellement très limitée, avec un seul assureur proposant un contrat adapté aux résidents fiscaux français.
Ce contrat est soumis au droit français pour ses dispositions contractuelles, mais l’assureur est établi en Irlande, et dépend des règles prudentielles irlandaises, sous la supervision de la Banque centrale d’Irlande.
Cette particularité permet de bénéficier de la fiscalité française de l’assurance vie, tout en profitant des protections offertes par le cadre réglementaire irlandais.
Le cadre irlandais apporte plusieurs spécificités dans les contrats :
- La ségrégation des actifs
- Le super privilège
- La neutralité fiscale et la portabilité des contrats à l’international
- L’exonération de TVA sur certains frais de gestion
Ségrégation des actifs
Comme au Luxembourg, les assureurs irlandais sont tenus de séparer les actifs de leurs clients de leurs fonds propres. Les actifs représentatifs des engagements envers les assurés sont déposés auprès d’une banque dépositaire indépendante.
Ce mécanisme, comparable au « triangle de sécurité » luxembourgeois, permet de s’assurer que les actifs détenus par les clients soient ségrégués (séparés) des avoirs de l’assureur, en étant logés sur des comptes distincts.
Ainsi, le contrat est géré par l’assureur, les actifs des clients sont placés dans une banque dépositaire tierce, qu’ils peuvent choisir, et l’assureur est encadré et contrôlé par la Banque centrale d’Irlande (Central Bank of Ireland).
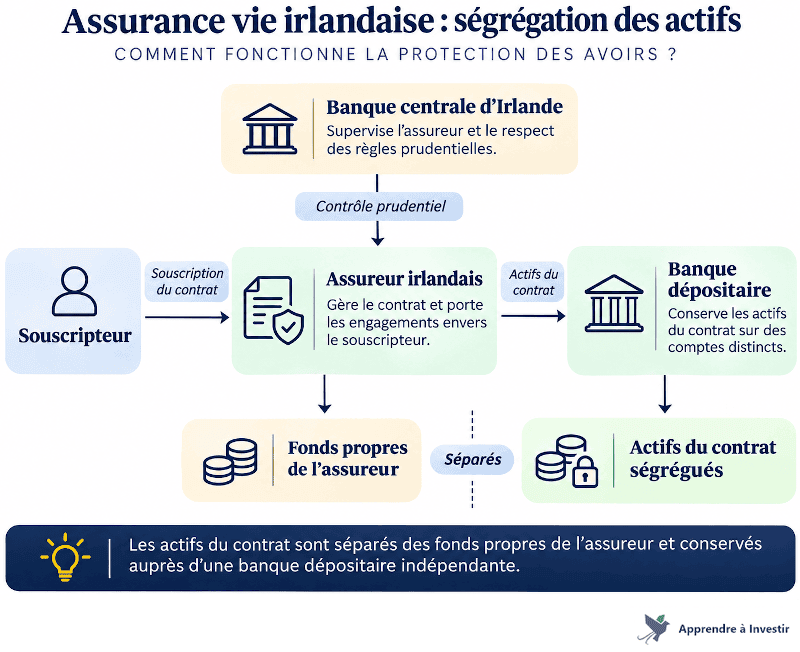
La Banque centrale d’Irlande vérifie la solvabilité des compagnies d’assurance et dispose de pouvoirs importants pour intervenir en cas de difficultés financières, afin de protéger les intérêts des assurés. Les assureurs irlandais sont également soumis à la directive européenne Solvabilité II, qui impose notamment des exigences en matière de fonds propres et de gestion des risques.
En France, il n’y a pas de ségrégation des actifs équivalente au triangle de sécurité dans les contrats d’assurance vie classiques : si vous possédez une assurance vie, vos avoirs ne sont pas conservés selon le même dispositif de séparation auprès d’une banque dépositaire indépendante.
Pour rappel, les actifs placés dans une assurance vie ne vous appartiennent pas directement. Légalement, vous avez une créance auprès d’un assureur, correspondant à la valeur des unités de compte détenues.
On comprend alors très bien le type de problème qui peut se poser, si l’assureur venait à faire faillite.
En France, le Fonds de Garantie des Assurances de Personnes (FGAP) intervient dans la limite de 70 000 € par assuré et par assureur en cas de défaillance. C’est une protection réelle, mais qui atteint vite ses limites pour les gros patrimoines.
Super privilège
Le « super privilège » est un mécanisme de protection qui existe également en Irlande et qui, avec la ségrégation, permet de renforcer la protection des actifs des clients.
En France, en cas de faillite d’un assureur, les assurés bénéficient de protections légales, mais celles-ci ne garantissent pas qu’ils pourront récupérer en totalité leurs actifs.
En Irlande, les assurés sont considérés comme des créanciers prioritaires, dont les créances bénéficient d’une protection particulièrement élevée en cas de faillite de la compagnie d’assurance.
Les actifs affectés aux contrats sont réservés au règlement des engagements envers les assurés. En cas de liquidation, leurs créances sont prioritaires sur celles des créanciers ordinaires, après prise en compte des frais de liquidation prévus par la réglementation.
Par ailleurs, le super privilège peut s’étendre également aux actifs propres de la compagnie d’assurance, sur lesquels les assurés disposent de droits préférentiels, si le capital affecté aux contrats ne suffit pas. Sa portée exacte reste toutefois soumise au cadre juridique.
Le super privilège n’est pas limité à un certain montant, tandis que le mécanisme de garantie en France est plafonné à 70 000 €.
Il ne s’agit toutefois pas d’une garantie absolue de remboursement : la somme récupérée dépend des actifs disponibles en cas de liquidation.
Neutralité fiscale et portabilité à l’international
L’Irlande est fiscalement neutre pour les contrats détenus par des non-résidents irlandais remplissant les conditions requises, ce qui signifie que la fiscalité du contrat est celle du pays de résidence du souscripteur.
Par exemple, pour un résident fiscal français, une assurance vie irlandaise aura donc la même fiscalité qu’une assurance vie française. Un contrat irlandais, souscrit auprès d’un assureur établi à l’étranger, doit toutefois être déclaré chaque année lors de la déclaration de revenus.
Les contrats irlandais sont portables à l’international : en cas d’expatriation, le contrat pourra continuer d’exister, mais il adoptera alors la fiscalité du pays d’accueil, dans la mesure où celui-ci reconnaît ce type de contrat.
Toutefois, les règles prudentielles très protectrices du contrat resteront celles de l’Irlande, pays siège de l’assureur.
La neutralité fiscale de l’Irlande et la portabilité internationale permettent ainsi de limiter les risques de double imposition, sous réserve des règles fiscales applicables dans les pays concernés.
Bon à savoir : l’assurance vie irlandaise est actuellement portable dans de nombreux pays d’Europe (Italie, Portugal, Espagne, Suisse, Belgique, Royaume-Uni, Finlande, Suède, Malte, Monaco…) et au-delà (Émirats arabes unis, Singapour, Australie, Mexique, Costa Rica, Brésil, Qatar, Afrique du Sud, Thaïlande, Hong Kong, Inde…).
En revanche, il faut distinguer la possibilité de souscrire un contrat depuis l’étranger et celle de conserver un contrat déjà ouvert en France après une expatriation.
Dans certains pays, il sera possible de conserver un contrat existant, mais pas d’effectuer de nouveaux versements. Des adaptations contractuelles peuvent également être nécessaires pour la fiscalité et la transmission.
L’offre irlandaise destinée au marché français est quant à elle réservée aux personnes physiques résidant en France au moment de la souscription.
La catégorisation des clients
Les clients des assurances vie luxembourgeoises sont classés dans cinq catégories (N, A, B, C et D), en fonction de leur fortune mobilière nette déclarée et du montant investi dans le contrat.
En Irlande, cette catégorisation n’existe pas : les souscripteurs ont généralement accès au même univers d’investissement, indépendamment du montant de leur patrimoine. Il peut toutefois y avoir des différences selon le mode de gestion (gestion libre notamment) ou certains actifs spécifiques (ex. : cryptos).
Cet univers est particulièrement large : il se rapproche de celui des clients de catégorie D au Luxembourg, qui bénéficient des possibilités d’investissement les plus étendues.
Cette différence est intéressante pour les investisseurs disposant de 500 000 € à placer, mais qui ne rempliraient pas les critères patrimoniaux de la catégorie D luxembourgeoise.
Toutefois, l’accès à certains actifs complexes ou illiquides reste soumis à l’approbation préalable de l’assureur.
L’absence de catégories A, B, C et D ne signifie donc pas que tous les actifs soient accessibles sans restriction.
Les avantages de l’assurance vie irlandaise
L’assurance vie irlandaise dispose de nombreux avantages, qui en font une enveloppe de choix pour certains investisseurs.
Protection du patrimoine
Le premier des avantages est la protection du patrimoine, qui est bien plus poussée au sein d’une assurance vie irlandaise que dans une assurance vie française classique.
Les mécanismes de ségrégation des actifs et de priorité des assurés, détaillés en début d’article, expliquent cette protection renforcée.
Par ailleurs, la fameuse loi Sapin 2, qui peut théoriquement permettre aux autorités françaises de bloquer temporairement certaines opérations sur les assurances vie, ne s’applique pas sur un contrat irlandais.
Cela ne signifie toutefois pas qu’aucun blocage ne serait jamais possible : le régulateur irlandais dispose également de pouvoirs d’intervention en cas de difficultés financières d’un assureur.
Mais cette diversification du cadre de protection permet à un investisseur de ne pas dépendre exclusivement de la réglementation prudentielle française.
Tarifs attractifs
Un autre point fort de l’assurance vie irlandaise tient aux tarifs proposés.
Là où les meilleurs assureurs français appliquent des frais de gestion indifférenciés, de 0,60 % ou 0,50 % par an dans le meilleur des cas, les contrats patrimoniaux irlandais proposent des tarifs dégressifs par palier, selon le montant investi.
Le tableau suivant reprend les frais de gestion annuels de l’offre irlandaise accessible aux résidents français :
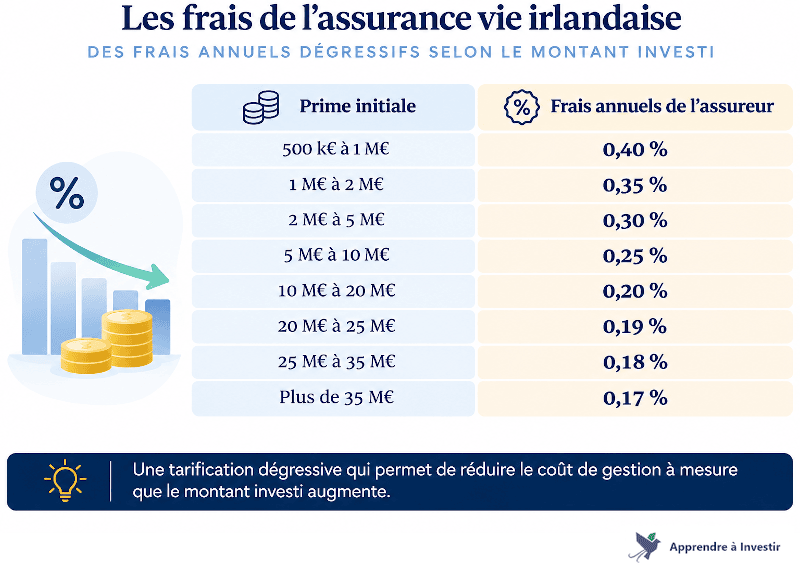
Ces frais correspondent à ceux de l’assureur, auxquels il faut ajouter les frais de la banque dépositaire, dans laquelle sont logés les actifs des clients, et qui dépendent de l’établissement choisi. Toutefois, les frais de dépôt pratiqués par les banques dépositaires les plus compétitives sont assez légers (autour de 0,06 % par an).
À partir de 500 k€, les frais de gestion de l’assurance vie irlandaise sont inférieurs à ceux de nombreuses assurances vie françaises. Et pour des contrats comportant des montants très élevés, ils peuvent également devenir particulièrement compétitifs par rapport à une assurance vie luxembourgeoise.
À titre d’exemple, pour un contrat de 500 k€, les frais annuels de l’assureur représentent 2 000 €, contre 3 000 € pour un contrat français facturant 0,60 %.
Pour un contrat de 1 M€, ils représentent 3 500 €, contre 6 000 € pour un contrat français facturant 0,60 %, soit 2 500 € économisés chaque année sur les seuls frais de l’assureur.
Enfin, grâce au large choix d’actifs disponible, il est possible de sélectionner les supports les moins chers du marché, ce qui constitue une économie de frais supplémentaire.
Quels frais annexes ?
Le contrat irlandais accessible en France ne prévoit pas de frais sur versement, mais attention : des frais d’intermédiation peuvent être appliqués par certains courtiers. Ces frais peuvent atteindre 2 % du montant investi !
Attention également à certains intermédiaires qui prennent des frais de gestion supplémentaires, qui s’additionnent aux frais de gestion de l’assureur. Ces frais sont souvent prohibitifs : il est ainsi possible de se retrouver avec 1 % de frais de gestion annuels (par exemple : 0,4 % de frais de gestion de l’assureur et 0,6 % de frais annuels de l’intermédiaire).
L’impact de ces différents frais est énorme pour les investisseurs, car outre les frais en eux-mêmes, il faut prendre en compte le coût d’opportunité : l’argent absorbé par les frais ne pourra jamais fructifier, et donc une partie des futurs intérêts cumulés seront définitivement perdus.
Pour éviter ces frais d’entrée et de gestion abusifs, la solution idéale consiste à se faire conseiller un contrat irlandais par un cabinet de gestion de patrimoine indépendant, qui ne prendra pas de frais d’entrée.
De même, un conseiller en gestion de patrimoine indépendant rémunéré exclusivement par honoraires n’a pas besoin de facturer des frais de gestion annuels supplémentaires.
Note : mon cabinet en gestion de patrimoine 100 % indépendant permet à mes clients de souscrire à un contrat irlandais sans subir des frais d’entrée et autres frais de gestion supplémentaires, ils peuvent donc investir avec les tarifs les plus compétitifs du marché.
D’autres frais annexes sont également à prendre en compte par contrat :
- Les frais de transaction, variables selon la banque dépositaire et le type d’opération (similaires à un CTO).
- Les éventuels frais d’administration de certains actifs complexes (ex. : frais d’appel pour certains fonds de private equity).
- Des frais de sortie anticipée peuvent s’appliquer pendant les deux premières années : 2 % du total des primes versées la première année, puis 1 % la deuxième. Ces frais de sortie disparaissent dès le deuxième anniversaire du contrat : un investisseur à moyen ou long terme ne subira donc aucuns frais de sortie.
Exonération de TVA sur les frais de gestion
L’assurance vie irlandaise possède un avantage assez méconnu par rapport à l’assurance vie luxembourgeoise : l’exonération de TVA sur certains frais de gestion.
En Irlande, certains frais de gestion discrétionnaire sont exonérés de TVA, contrairement au Luxembourg, où ces prestations peuvent supporter une TVA de 17 % pour les résidents de l’Union européenne.
À titre d’illustration, pour un investisseur disposant de 1 M€ dans son contrat, une prestation de gestion facturée 0,50 % par an hors taxes représente 5 000 € de frais annuels.
Si cette prestation bénéficie d’une exonération de TVA dans le contrat irlandais, son coût reste de 5 000 €. Si la même prestation est soumise à une TVA de 17 % dans le contrat luxembourgeois, son coût atteint 5 850 €.
Dans cette hypothèse, l’économie représenterait donc 850 € par an, à prestation identique, soit 0,085 % du capital initial.
L’exonération concerne également la conservation des actifs, au travers des frais de la banque dépositaire, mais leur impact est généralement plus faible.
À noter : l’économie de TVA ne s’applique pas aux honoraires facturés par un CGP dans le cadre d’une gestion conseillée, car ils ne sont pas soumis à la TVA irlandaise si le conseiller est basé en France. Les honoraires de gestion conseillée sont d’ailleurs souvent très compétitifs, par rapport à un mandat de gestion sur un FID (Fonds Interne dédié).
L’avantage irlandais est donc particulièrement intéressant pour les investisseurs faisant appel à la gestion sous mandat, même si ce n’est pas l’option de gestion qui me parait la plus optimisée.
Neutralité, portabilité et multi-devises
Déjà évoquées, la neutralité fiscale et la portabilité internationale font de cette enveloppe un choix intéressant pour les expatriés et les personnes mobiles à l’international. L’Irlande ne prélève pas d’imposition supplémentaire sur les gains et rachats des contrats détenus par des non-résidents.
À la portabilité internationale s’ajoute la possibilité d’investir dans des devises étrangères, à l’image d’un compte-titres multi-devises.
Le principal contrat irlandais accessible en France propose quatre devises de référence : l’euro, le dollar américain, la livre sterling et le franc suisse. En général, la devise de référence du contrat est choisie à la souscription et ne peut plus être modifiée par la suite.
En outre, la possibilité de choisir la ou les banques dépositaires permet de diversifier la localisation géographique de ses actifs.
L’assurance vie irlandaise peut s’avérer particulièrement intéressante pour les investisseurs qui envisagent de résider à l’étranger tout en gardant des liens avec la Zone Euro, ou qui souhaitent investir au moins dans deux devises (l’Euro et celle de leur pays d’accueil, par exemple).
Enfin, l’Irlande dispose de nombreuses conventions fiscales internationales qui peuvent permettre à l’assureur de réduire les retenues à la source sur certains dividendes étrangers.
Par exemple, selon la nature des titres et les conditions applicables, la retenue à la source sur les dividendes américains peut être ramenée de 30 % à 15 %. Cette réduction n’est toutefois pas systématique, notamment pour les ETF ou autres fonds.
Large choix d’actifs
L’un des principaux avantages d’une assurance vie irlandaise est son choix d’actifs, proche de celui d’un Compte-Titres Ordinaire (CTO), à quelques exceptions près.
ETF et OPCVM
Les ETF possédant la norme UCITS et les OPCVM régulés sur le marché européen constituent une grande partie des supports pouvant être intégrés à une assurance vie irlandaise, sous réserve de leur acceptation par l’assureur.
Là où les meilleures assurances vie françaises proposent au mieux 100 à 120 ETF, l’univers des ETF éligibles dans une assurance vie irlandaise est potentiellement beaucoup plus large : de quoi faire une sélection ultra-personnalisée, avec des ETF spécifiques, ou à moindres frais..
Pour construire un portefeuille, le choix des fonds est donc particulièrement large, à l’image d’un compte-titres. Il peut même être supérieur à celui de certains courtiers CTO proposés par des banques françaises, qui ne proposent pas tous les ETF existants, ni les plus intéressants.
Private equity
Le Private Equity (PE) est l’un des points forts de l’assurance vie irlandaise.
Il est possible d’investir jusqu’à 65 % de la valeur du contrat dans des actifs illiquides, comme du private equity et des fonds alternatifs non cotés, sous réserve de l’accord de l’assureur et du maintien d’au moins 35 % d’actifs liquides, ainsi que le nécessaire pour couvrir les engagements (appels de fonds) dans les fonds de private equity.
L’univers d’investissement est particulièrement vaste et peut comprendre des :
- FCPR (Fonds Commun de Placement à Risques).
- FPCI (Fonds Professionnel de Capital Investissement).
- FPS (Fonds Professionnel Spécialisé).
- Fonds internationaux de private equity.
- Holdings et autres participations non cotées.
Au Luxembourg, l’accès au PE dépend de la catégorie de l’investisseur. L’Irlande ne prévoit pas cette catégorisation patrimoniale, mais l’accès à un fonds de private equity reste néanmoins soumis à l’approbation de l’assureur.
Il n’existe pas nécessairement de montant minimal par ligne de private equity imposé par l’assureur, mais les fonds eux-mêmes peuvent exiger des tickets d’entrée importants.
Lorsqu’un fonds de private equity ne peut pas être détenu par une banque dépositaire classique (souvent en raison de sa politique interne), l’assureur peut parfois le conserver directement, en qualité de « nominee ». Dans cette situation, le mode de conservation et les protections associées doivent alors être examinés spécifiquement.
Fonds immobiliers
L’assurance vie irlandaise peut permettre d’investir dans l’immobilier à travers différents fonds d’investissement :
- OPCI (Organisme de Placement Collectif Immobilier).
- SIIC (Sociétés d’Investissement Immobilier Cotées) / REIT (Real Estate Investment Trust).
- ETF et autres fonds immobiliers cotés.
En revanche, il n’est pas possible d’intégrer de l’immobilier physique ou des SCPI dans un contrat irlandais.
Certains fonds non cotés alternatifs peuvent être soumis à approbation de l’assureur. Ces fonds immobiliers non cotés s’apparentent à un investissement de type « pierre-papier », comme les SCPI françaises, mais sans pour autant présenter les mêmes caractéristiques.
À noter que les fonds d’infrastructures font également partie des investissements alternatifs accessibles.
Fonds euros
Le fonds en euros est un produit spécifique, garanti en capital, destiné aux investisseurs averses aux risques.
Bien qu’il soit proposé par toutes les assurances vie françaises, l’assurance vie irlandaise ne propose pas de fonds en euros. Il s’agit d’un contrat investi à 100 % en unités de compte.
Pour les investisseurs souhaitant réduire la volatilité et le niveau de risque de leur portefeuille, il est toutefois possible d’utiliser des fonds monétaires ou obligataires.
Ces supports ne sont cependant pas garantis en capital par l’assureur, contrairement à un fonds en euros.
Métaux précieux et crypto-actifs
Si l’univers d’investissement irlandais est très large, la détention directe de crypto-actifs dans un contrat n’est pas permise.
L’investissement indirect est autorisé, notamment à travers des ETF et ETP crypto, de fonds d’investissement ou produits structurés réglementés, à la condition qu’un gestionnaire discrétionnaire qualifié soit nommé. L’exposition aux produits exposés à la crypto est limitée à 15 % de la valeur du contrat lors de l’investissement.
En l’absence de ce gestionnaire, le souscripteur doit être un client professionnel, disposer d’un contrat de plus de 10 M€ et signer un document spécifique.
L’assurance vie irlandaise permet d’investir dans des ETF sur matières premières. Des ETC adossés à de l’or physique peuvent également être intégrés, sous réserve de leur acceptation par l’assureur. En revanche, la détention directe d’or physique ou autres matières premières n’est pas autorisée.
Produits structurés
Un contrat d’assurance vie irlandais peut également permettre d’intégrer des produits structurés, sous réserve de leur éligibilité et de conditions relatives à la solidité financière de l’émetteur, à la valorisation et à la liquidité du produit.
Les produits structurés sont des produits artificiels, ayant généralement pour but de réduire certains risques. Ils sont toutefois plus complexes et plus chers, sans être nécessairement plus performants ou moins risqués qu’un portefeuille traditionnel.
Je ne recommande donc pas les produits structurés, car il existe suffisamment de types d’actifs différents pour maîtriser le risque d’un portefeuille.
À mon sens, il s’agit de produits très « marketing », dont on peut totalement se passer.
Titres vifs
Les actions et les obligations individuelles peuvent être intégrées dans un contrat irlandais, sous réserve qu’elles soient listées sur un marché régulé. Les titres non cotés peuvent être acceptés, au cas par cas.
Néanmoins, je ne recommande pas l’investissement sur titres vifs, pour des raisons évidentes de diversification : un portefeuille concentré sur quelques titres sera bien plus risqué qu’un portefeuille réparti sur des milliers de titres via des ETF, par exemple.
Par ailleurs, une assurance vie (française ou irlandaise) n’est pas vraiment faite pour faire du trading ou du stock picking, deux activités qui sont en moyenne statistiquement perdantes face aux indices.
En assurance vie irlandaise, le nombre d’instructions d’achat ou de vente peut d’ailleurs être limité (120 instructions par période de douze mois) en gestion libre ou conseillée. Cette limite est néanmoins suffisamment haute pour gérer correctement un portefeuille d’actifs dans une perspective de long terme.
Personnalisation et spécialisation
Selon le type d’investissement visé (ETF, private equity, matières premières, etc.), les objectifs du contrat (expatriation, crédit Lombard, protection des actifs, investissement multi-devises) ou les objectifs de gestion (gestion libre, avec les conseils d’un conseiller en investissements financiers ou via une société de gestion), il est possible de personnaliser la structuration de son contrat.
L’offre irlandaise disponible en France est actuellement plus restreinte que l’offre luxembourgeoise, qui permet de choisir entre de nombreux assureurs.
Néanmoins, par le choix de la ou des banque(s) dépositaire(s), du gestionnaire / conseiller et des différentes options de structuration du contrat, l’assurance vie irlandaise offre un haut degré de personnalisation, bien supérieur à ce qui est proposé par la plupart des assurances vie françaises.
À noter : certaines banques dépositaires acceptent plus facilement les actifs alternatifs (le private equity ou les fonds immobiliers), facilitent l’accès au crédit Lombard ou proposent une interface de gestion plus spécialisée. Le choix de la banque dépositaire dépend donc des objectifs visés.
Crédit Lombard
L’un des autres avantages substantiels d’une assurance vie irlandaise est la possibilité d’obtenir un prêt contre une mise en garantie de ses actifs (un nantissement).
Obtenir un prêt permet de faire levier sur son patrimoine ou de bénéficier d’une avance de liquidités pour des dépenses ponctuelles, sans avoir à racheter une partie de son contrat, ce qui peut générer de l’imposition.
Ce n’est pas l’assureur, mais la banque dépositaire qui accorde le crédit Lombard. Pour faire un crédit Lombard, il faut donc s’assurer que la banque de dépôt soit susceptible d’en proposer, et si oui, à quelles conditions.
Le taux du crédit accordé dépendra des conditions de financement proposées par la banque, généralement avec une marge ajoutée à un taux de référence comme l’€STR.
La somme pouvant être obtenue via un Lombard est liée à la Loan To Value (LTV) de chaque actif détenu dans le contrat. La LTV correspond, pour chaque actif, au pourcentage de sa valeur pouvant être prêté contre nantissement.
Plus l’actif nanti est risqué, moins sa LTV sera élevée. Par exemple, les banques dépositaires accordent généralement une plus grande LTV à un fonds monétaire qu’à un fonds d’actions de petites entreprises des pays émergents.
Contrairement à un prêt bancaire classique, un crédit Lombard peut parfois être obtenu rapidement. De plus, certains financements n’ont pas de date d’échéance fixe, ce qui autorise une certaine flexibilité dans leur remboursement (cependant, le taux d’intérêt lié au crédit continue de courir tant qu’il n’y a pas de remboursement).
Il faut néanmoins garder à l’esprit qu’une forte baisse de valeur des actifs nantis peut conduire la banque à demander des garanties supplémentaires (ex. : remboursement partiel du crédit ou versement complémentaire pour répondre à un appel de marge).
Digitalisation des contrats
L’assurance vie irlandaise propose une souscription accompagnée de procédures dématérialisées ainsi qu’une interface digitale pour consulter son contrat.
En revanche, les valorisations affichées par l’assureur peuvent présenter un certain décalage temporel, lié aux obligations de contrôle et de traitement des opérations.
Dans certains cas, le souscripteur peut disposer d’un accès en consultation à l’interface de sa banque dépositaire, afin d’obtenir des valorisations plus régulières.
Alternativement, le conseiller, qui peut également consulter l’état du portefeuille auprès du dépositaire, peut générer des rapports à la demande pour ses clients.
Flexibilité
L’assurance vie irlandaise est particulièrement flexible. Il est par exemple possible de :
- Choisir plusieurs banques dépositaires, pour augmenter encore un peu plus la sécurité du capital investi.
- Choisir plusieurs gestionnaires ou plusieurs conseillers, pour diversifier les styles de gestion ou les conseils reçus.
- Investir dans plusieurs devises.
- Intégrer une clause bénéficiaire sur mesure, validée avec le service juridique de l’assureur.
- Effectuer des versements complémentaires ou des rachats, dans le respect des minimums contractuels.
- Mettre en place des arbitrages ou des rachats programmés.
- Effectuer, sous certaines conditions, des versements en nature, en transférant des titres existants.
- Choisir la structuration du contrat (voir les différents modes de gestion).
En outre, quelles que soient les options choisies au départ, il est souvent possible de faire évoluer son contrat (changement de banque dépositaire, de gestionnaire ou de mode de gestion…).
L’assurance vie irlandaise permet ainsi de mettre en place un contrat sur mesure pour chaque souscripteur.
Les inconvénients de l’assurance vie irlandaise
Malgré ses nombreux avantages, l’assurance vie irlandaise possède aussi plusieurs inconvénients.
Une enveloppe réservée aux « gros patrimoines »
L’assurance vie irlandaise n’est pas faite pour tous les investisseurs. Et pour cause : le seuil de souscription minimum est de 500 k€ pour l’offre actuellement disponible en France.
Ce ticket d’entrée est nettement supérieur à celui des assurances vie luxembourgeoises, dont certaines sont accessibles à partir de 100 k€ avec des fonds externes, ou généralement 250 k€ pour un FAS (Fonds d’Assurance Spécialisé) avec un large choix d’actifs.
Il existe également plusieurs contraintes :
- Les versements complémentaires doivent être d’au moins 50 000 €.
- Les rachats ponctuels doivent être d’au moins 25 000 €, ou de 10 000 € pour les rachats périodiques.
- Maintenir une valeur de rachat d’au moins 250 000 € sur l’ensemble du contrat, faute de quoi l’assureur pourrait envisager sa clôture.
L’assurance vie irlandaise est donc principalement destinée aux investisseurs disposant d’un capital important et souhaitant investir à long terme.
Pour les patrimoines inférieurs à 500 k€, une assurance vie française, un PEA, un compte-titres ou une assurance vie luxembourgeoise conviendront très bien pour développer son capital.
Nécessité de s’entourer d’un CGP
Il n’est pas possible de souscrire directement, seul, à un contrat d’assurance vie irlandais. L’assureur accepte les nouvelles souscriptions par l’intermédiaire d’un CGP possédant le statut d’intermédiaire en assurance (IAS) / courtier.
Si le CGP a également le statut de CIF (Conseiller en Investissements Financiers), il pourra conseiller une allocation de portefeuille et transmettre les ordres pour le compte de ses clients.
Par ailleurs, si le CGP est indépendant et fonctionne sans commissions, cela permettra d’éviter les frais d’entrée, souvent onéreux, ainsi que d’alourdir inutilement les frais de gestion du contrat.
Par exemple, appliqué à mon cabinet indépendant :
- Mon statut IAS me permet de recommander un contrat d’assurance vie irlandaise et d’effectuer la souscription pour le compte de mes clients.
- Via mon statut CIF, je les conseille ensuite pour définir une allocation de portefeuille, et les accompagne dans sa gestion à long terme et dans les diverses opérations administratives et d’investissement du contrat.
- Mon statut d’indépendant permet également de réduire les frais au maximum (0 frais d’entrée, 0 frais de gestion supplémentaires), afin d’optimiser la performance.
En gestion conseillée, les ordres sont soumis à validation par l’assureur, avant leur exécution par la banque dépositaire. Les ordres sont toutefois exécutés assez rapidement, généralement sous 24 à 48h.
Certains actifs ont une accessibilité restreinte
Même si les contrats irlandais ne comportent pas les catégories A, B, C et D luxembourgeoises, les actifs alternatifs et le private equity doivent être approuvés au préalable par l’assureur, et les fonds cryptos peuvent parfois nécessiter que l’investisseur soit considéré comme professionnel.
Par ailleurs, au moins 35 % de la valeur du contrat doit être conservée sous forme d’actifs liquides, ce qui limite la proportion de fonds de private equity à 65 % (soit un niveau qui reste souvent égal ou supérieur à ce que l’on trouve parfois au Luxembourg).
En revanche, le choix des OPCVM et ETF reste très large.
Pour un investisseur cherchant à diversifier son portefeuille entre actifs cotés et non cotés, l’assurance vie irlandaise constitue ainsi une solution particulièrement intéressante.
Structuration complexe
Parmi ses inconvénients, une assurance vie irlandaise ne s’ouvre pas en quelques jours via une souscription en ligne, comme pour certaines assurances vie françaises.
C’est une structure complexe qui fait intervenir plusieurs parties (assureur, souscripteur, conseiller, banque dépositaire) et qui obéit à un cadre réglementaire strict.
Le processus de souscription peut être assez long, notamment pour les cas les plus complexes, car l’assureur procède à de nombreuses vérifications (profil des clients, origine des fonds, choix des supports…). En conséquence, une souscription s’effectue généralement en plusieurs semaines.
L’intégration d’actifs non cotés peut également nécessiter des validations supplémentaires.
Les différents modes de gestion
L’assurance vie irlandaise propose trois principaux modes de gestion :
- La gestion discrétionnaire, via des Fonds Internes Dédiés (FID)
- La gestion conseillée avec un CIF (Conseiller en Investissements Financiers)
- La gestion libre
Ces différents modes permettent d’organiser le fonctionnement du contrat et de déterminer la manière dont les supports d’investissement sont sélectionnés.
Le tableau suivant permet de comparer les trois principaux modes de gestion d’une assurance vie irlandaise.
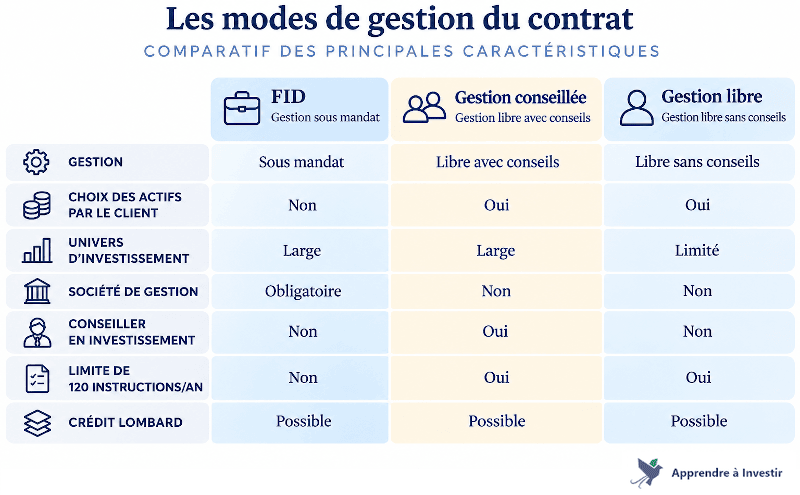
Pour sa liberté de gestion et son large choix de supports, la gestion conseillée combine de nombreux atouts.
À noter qu’il est aussi possible de combiner ces différents modes de gestion dans un même contrat.
Fonds Internes Dédiés (FID)
Les Fonds Internes Dédiés permettent de faire appel à une société de gestion, qui gère de manière discrétionnaire les actifs de chaque client, selon une stratégie définie en amont.
Il s’agit d’une gestion individuelle sous mandat, propre à chaque investisseur.
La société de gestion peut investir dans différents actifs, des traditionnels fonds d’actions et d’obligations, en passant par les produits structurés, les hedge funds, le private equity, ainsi que les actions et obligations individuelles, sous réserve de leur éligibilité.
Il est possible de mettre en place différents FID dans un même contrat, avec différents gestionnaires, éventuellement répartis dans différentes banques dépositaires.
Toutefois, je ne recommande généralement pas les FID, car les sociétés de gestion sous-performent très souvent les grands indices boursiers, comme le démontre chaque année l’étude SPIVA : à mon sens, payer un gestionnaire pour qu’il sous-performe les indices n’est pas très optimum.
Gestion conseillée
La gestion conseillée est l’une des solutions les plus intéressantes pour gérer un contrat d’assurance vie irlandais.
La gestion conseillée irlandaise fonctionne de manière assez similaire aux Fonds d’Assurance Spécialisés (FAS) luxembourgeois, bien que cette dénomination n’existe pas dans les contrats irlandais.
L’avantage de la gestion conseillée, pour un souscripteur, est qu’il peut choisir librement les supports dans lesquels il souhaite investir, tout en bénéficiant des conseils d’un CIF tout au long de la vie du contrat.
Contrairement au FID, elle ne nécessite pas l’intervention d’une société de gestion. Le choix des supports et des arbitrages reste entre les mains du souscripteur.
Elle permet notamment d’éviter les frais supplémentaires et les risques de sous-performance liés à la gestion sous mandat, évoqués précédemment.
La gestion conseillée permet de bénéficier d’un large choix d’investissements, bien supérieur à celui de la plupart des assurances vie françaises.
Elle est soumise à une limite de 120 instructions d’achat ou de vente par période de douze mois, mais cette limite reste largement suffisante pour un investisseur de long terme, qui construit un portefeuille diversifié et réalise peu d’arbitrages.
Gestion libre
Comme pour la gestion conseillée, la gestion libre permet au souscripteur de choisir lui-même les supports dans lesquels il souhaite investir.
Elle ne nécessite pas de faire appel à une société de gestion ni à un conseiller en investissements.
Toutefois, à la différence de la gestion conseillée, l’univers des supports accessibles sera limité à une liste de supports pré-établie par l’assureur. Ce mode de gestion revient ainsi à se priver de l’un des principaux avantages de l’assurance vie irlandaise : un très large choix d’actifs.
La gestion libre peut néanmoins convenir à un investisseur souhaitant construire un portefeuille simple, composé notamment de quelques fonds d’investissement éligibles.
Pour les investisseurs expérimentés ou souhaitant bénéficier d’un choix de supports plus étendu, afin d’optimiser leur portefeuille, la gestion conseillée pourra s’avérer plus intéressante.
Comparatif : assurance vie irlandaise vs luxembourgeoise vs française
Le tableau suivant vise à mettre en avant de manière synthétique les avantages et inconvénients de l’assurance vie irlandaise par rapport à l’assurance vie luxembourgeoise et française.
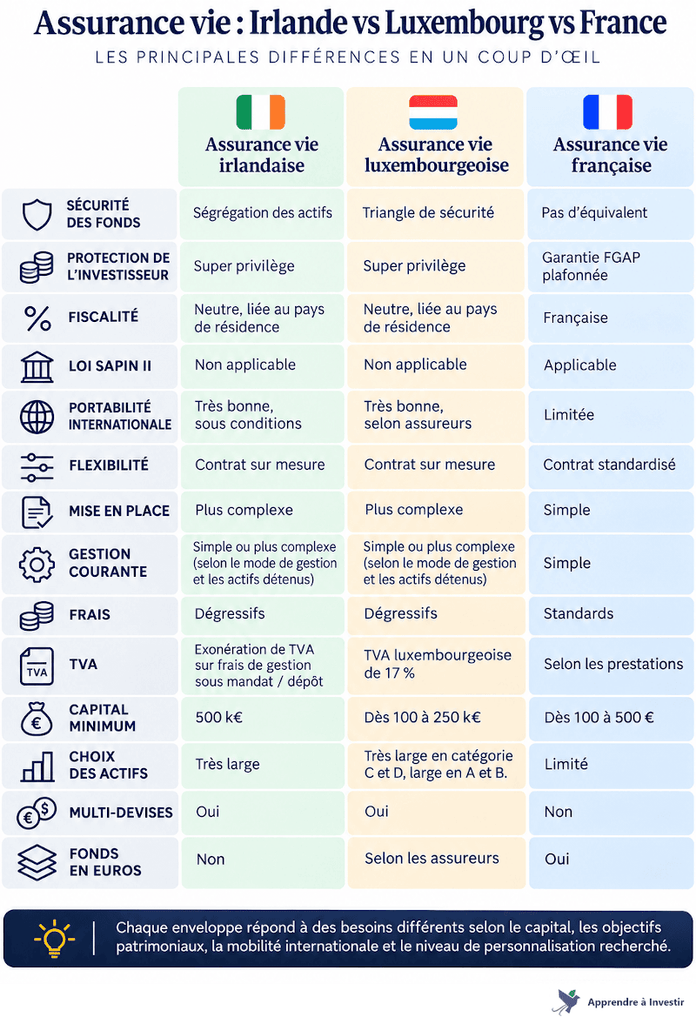
En résumé, l’assurance vie irlandaise peut convenir aux investisseurs disposant d’au moins 500 000 € à placer et dont les objectifs correspondent à au moins l’un des points suivants :
- Souhait d’une meilleure protection du patrimoine.
- Recherche d’un choix d’investissement plus large.
- Volonté d’investir dans des actifs alternatifs, comme le private equity.
- Projet d’expatriation éventuel.
- Investissement souhaité en devises étrangères.
- Recherche d’une exonération de TVA sur les frais de gestion discrétionnaire et/ou de dépôt.
Pour les investisseurs disposant de 100 à 500 k€, l’assurance vie luxembourgeoise peut constituer une alternative particulièrement intéressante, avec un ticket d’entrée plus faible et des avantages relativement comparables.
En dessous de 100 k€ de capital à investir, une assurance vie française, couplée avec d’autres enveloppes (PEA, CTO, PER…) permettra de construire une allocation globale satisfaisante.
Comment ouvrir un contrat d’assurance vie irlandais ?
Si vous souhaitez ouvrir un contrat d’assurance vie irlandais pour profiter de ses nombreux avantages, ou simplement évoquer cette possibilité, vous pouvez me contacter.
Nous pourrons étudier si un contrat irlandais est pertinent dans votre cas, et notamment le comparer aux différentes solutions d’assurance vie luxembourgeoise.
Je possède les statuts requis pour :
- Vous conseiller sur le choix d’un contrat, organiser la souscription et vous recommander une allocation ainsi que des supports d’investissement, via mon statut IAS (Intermédiaire en Assurance)
- Vous accompagner dans la gestion conseillée de votre contrat, via mon statut CIF (Conseiller en Investissements Financiers)
En tant qu’indépendant, je ne reçois aucune rémunération ni commission provenant des assureurs ou des sociétés de gestion, ce qui garantit l’objectivité de mes conseils quant au choix du contrat et des supports.


